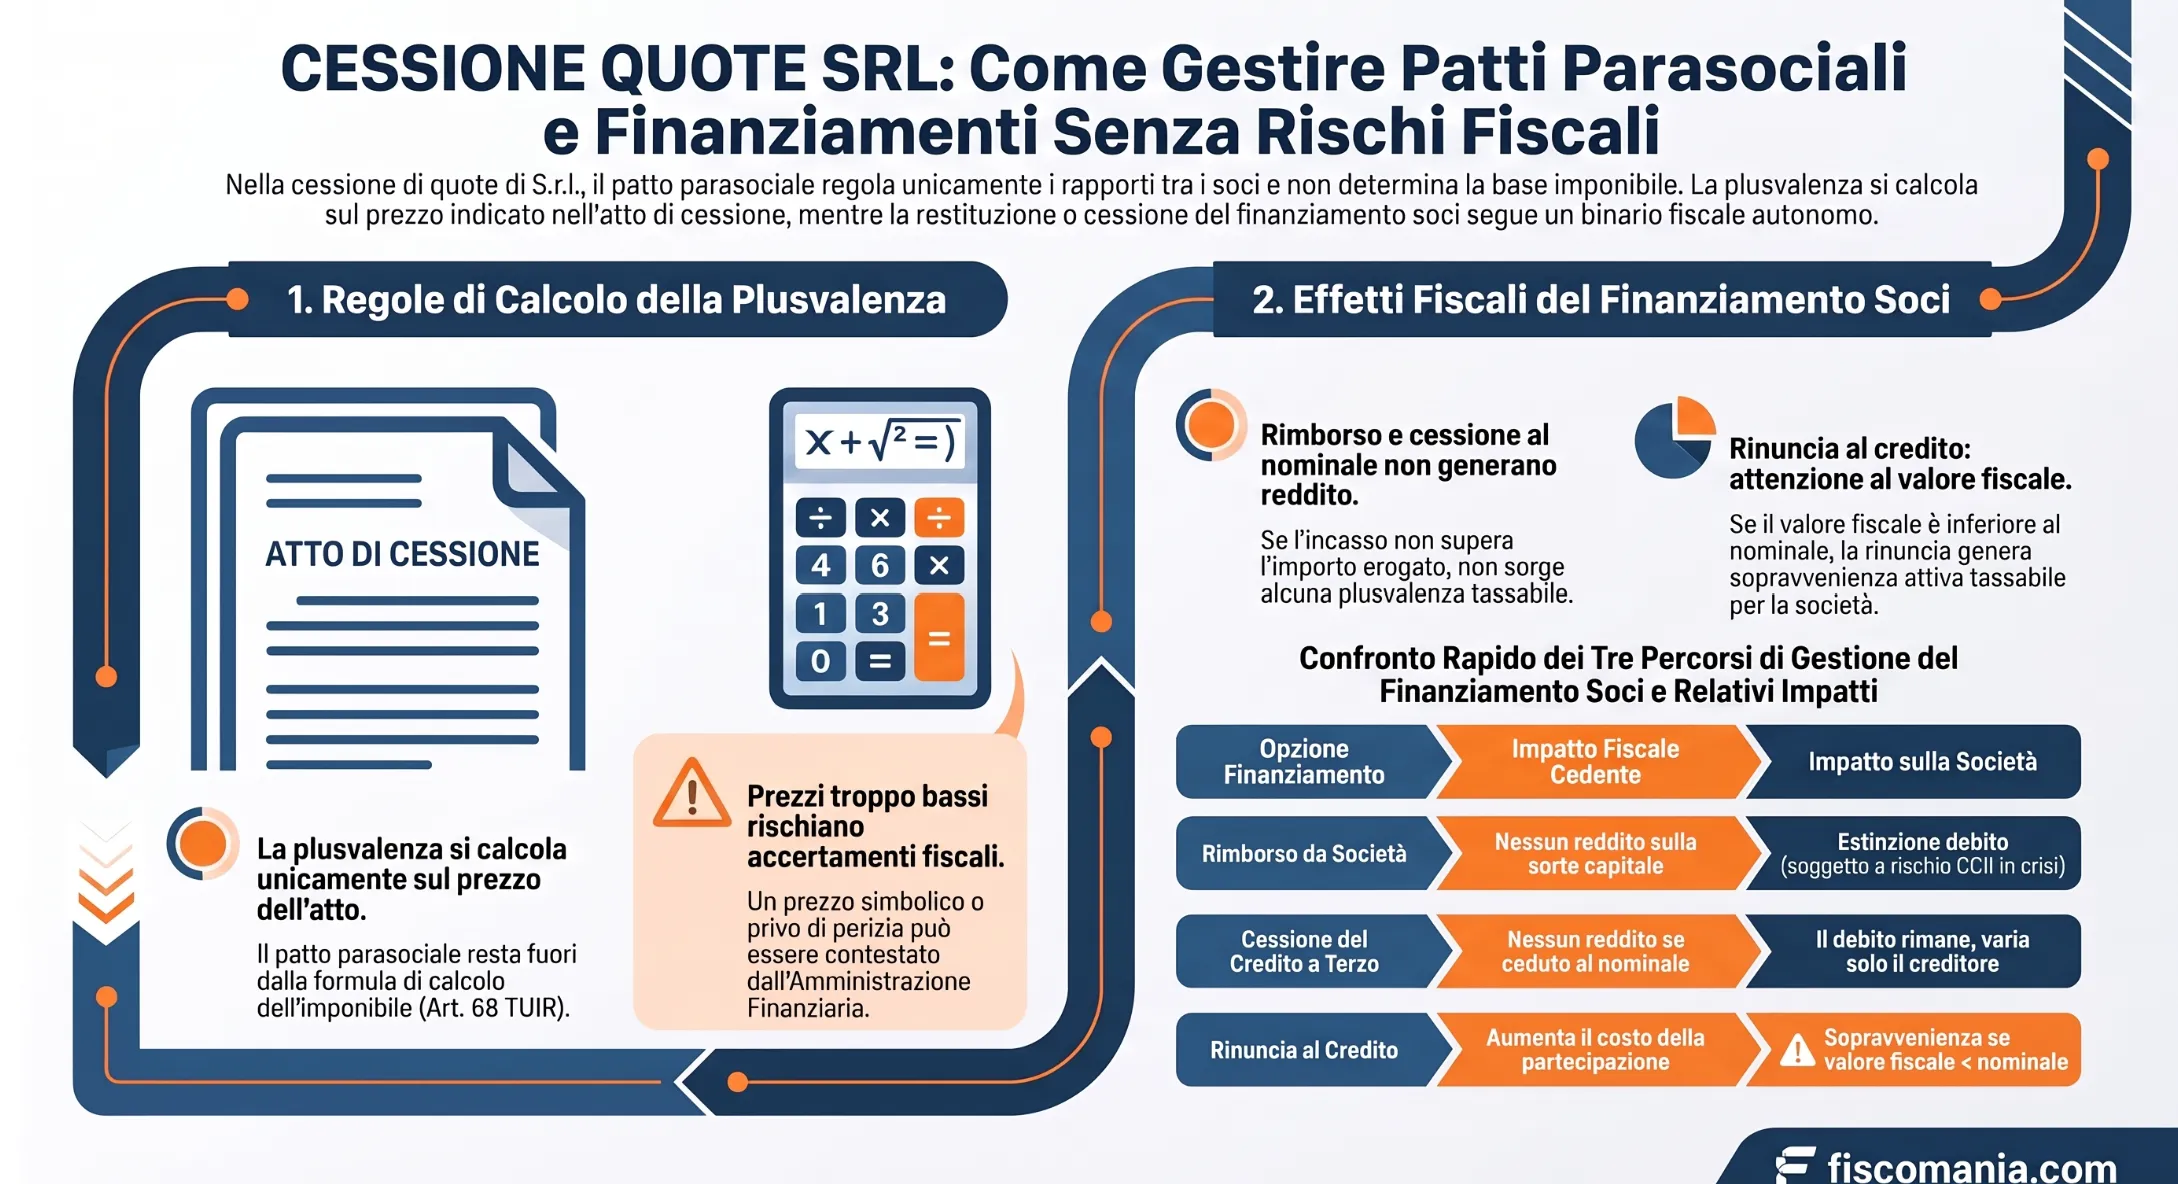
Il patto parasociale resta fuori dall’atto di cessione: la plusvalenza si calcola sul prezzo indicato nell’atto, mentre il finanziamento soci restituito al cedente segue un percorso distinto, con effetti diversi a seconda di come viene eseguito.
Quando un patto parasociale prevede che il socio cedente abbia diritto solo alla restituzione del proprio finanziamento, il patto regola i rapporti tra i soci ma non determina la base imponibile. Per la persona fisica che non esercita attività d’impresa, l’art. 68, comma 6, TUIR misura la plusvalenza sul corrispettivo percepito al netto del costo, e l’Amministrazione finanziaria può contestare un prezzo molto lontano dal valore normale della quota. Il finanziamento segue una strada distinta: restituito dalla società, ceduto al terzo o oggetto di rinuncia, produce effetti diversi su cedente, società e cessionario, in particolare quando il credito è acquistato a un valore inferiore al nominale e poi rinunciato.
Il patto parasociale non entra nel calcolo della plusvalenza
La plusvalenza del cedente persona fisica si calcola sul prezzo indicato nell’atto di cessione, non su ciò che il patto parasociale prevede tra i soci. Il patto resta fuori dall’atto e dalla base imponibile, ma non protegge un prezzo molto lontano dal valore della quota.
Perché il patto resta fuori dall’atto
Il patto parasociale è un contratto tra soci e, ai sensi dell’art. 1372, secondo comma, c.c., non produce effetti verso i terzi se non nei casi previsti dalla legge. La cessione è un contratto distinto, concluso con il terzo acquirente, il cui prezzo è quello indicato nell’atto. L’art. 68, comma 6, TUIR assume come base la differenza tra il corrispettivo percepito e il costo della partecipazione, aumentato degli oneri inerenti alla sua produzione: gli accordi tra i soci su rimborsi o uscita non sono un elemento di questa formula. Gli effetti civilistici dei patti sono illustrati nella guida ai patti parasociali.
Un esempio con prezzo di mercato
Ipotizziamo un esempio pratico. Un socio persona fisica non imprenditore, titolare del 50% con costo fiscale di 20.000 euro, cede la quota a un terzo per 100.000 euro, prezzo sostenuto da perizia. Il patto tra i soci prevede che chi esce riceva la restituzione del proprio finanziamento di 30.000 euro. L’atto indica solo quota e prezzo: la plusvalenza è di 80.000 euro (100.000 meno 20.000). Il rimborso dei 30.000 euro, dovuto dalla società, non è il corrispettivo della cessione indicato nell’atto. Se la società non rimborsasse, la controversia resterebbe tra i soci aderenti e la plusvalenza non cambierebbe. Costo fiscale e calcolo completo sono nella guida alla plusvalenza da cessione di partecipazioni.
Quando il prezzo nell’atto è molto basso
Il patto non protegge un prezzo molto lontano dal valore della quota. La Cassazione (Sez. V, 30 luglio 2020, n. 16366) ha ritenuto corretto applicare il valore normale al posto dei corrispettivi pattuiti, riconoscendo però che tra valore normale e corrispettivo percepito non esiste una presunzione legale di conformità. Se il cedente accetta di uscire con il solo finanziamento e l’atto indica un prezzo simbolico, lo scarto può essere contestato, e il patto va documentato insieme alla perizia che spiega il prezzo, come illustrato nella guida alla cessione di quote di SRL.
Rimborso, cessione del credito e rinuncia: effetti a confronto
Il finanziamento soci può essere restituito dalla società, ceduto al terzo insieme alla quota o rinunciato dal socio, e le tre strade hanno effetti diversi. Il rimborso della sola sorte capitale e la cessione al nominale non producono una differenza positiva tassabile per il cedente, mentre la rinuncia incide sul costo della partecipazione e, a seconda del credito, può generare una sopravvenienza per la società.
Rimborso e cessione del credito rientrano nei redditi diversi: l’art. 67, comma 1, lett. c-quinquies, TUIR comprende la cessione a titolo oneroso e il rimborso di crediti pecuniari, e l’art. 68, comma 9, considera reddito la differenza positiva tra quanto percepito e quanto corrisposto, aumentata degli oneri inerenti. Se il finanziamento di 30.000 euro viene restituito per intero o ceduto a 30.000 euro, questa differenza non c’è. Gli interessi seguono una disciplina distinta, perché l’art. 44, comma 1, lett. a), TUIR qualifica come redditi di capitale gli interessi e gli altri proventi derivanti da mutui: per questo la tabella considera un finanziamento infruttifero e scritto, in capo a un cedente persona fisica non imprenditore.
Esecuzione del patto
Cedente
Società
Cessionario
Rimborso da parte della società
Nessun reddito sulla sorte capitale: non emerge una differenza positiva tra quanto rimborsato e quanto erogato (art. 68, c. 9, TUIR).
Il debito si estingue. I rimborsi eseguiti dopo il deposito della domanda di apertura di una procedura concorsuale o nell’anno anteriore possono essere privi di effetto verso i creditori (art. 164, c. 2, CCII).
Nessun effetto fiscale diretto: il rapporto è tra società e cedente.
Cessione del credito al terzo insieme alla quota
Redditi diversi (art. 67, c. 1, lett. c-quinquies, TUIR): se il prezzo non supera quanto erogato, non emerge una differenza positiva (art. 68, c. 9).
Il debito resta, cambia il creditore.
Acquista il credito al prezzo pagato. Se poi vi rinuncia, per la società rileva il valore fiscale del credito, che può essere inferiore al nominale (risoluzione n. 124/E/2017).
Rinuncia del cedente al credito
Il costo della partecipazione aumenta nei limiti del valore fiscale del credito; il socio non riceve alcun pagamento.
Nessuna sopravvenienza se il valore fiscale coincide con il nominale, come per il credito di una persona fisica non imprenditore (art. 88, c. 4-bis, TUIR; risoluzione n. 124/E/2017).
Nessun effetto fiscale diretto.
La rinuncia si distingue perché non c’è alcun incasso: il suo effetto dipende dal valore fiscale del credito. Per la società la sopravvenienza nasce solo per la parte che lo eccede, e per il socio il costo della partecipazione aumenta nei limiti di quel valore (Cassazione, 12 giugno 2023, n. 16595). Quando il credito è stato acquistato a sconto, il valore fiscale può essere inferiore al nominale, e il calcolo è trattato più avanti.
Rimborso del finanziamento in prossimità di una procedura concorsuale
Il rimborso del finanziamento soci può essere privo di effetto verso i creditori se è eseguito dopo il deposito della domanda di apertura di una procedura concorsuale o nell’anno anteriore. Il patto che prevede il rimborso alla cessione non cambia questo esito.
L’art. 164, comma 2, del Codice della crisi d’impresa e dell’insolvenza (CCII) colpisce i rimborsi dei finanziamenti dei soci e richiama il secondo comma dell’art. 2467 c.c., che definisce finanziamenti dei soci quelli concessi quando risultava un eccessivo squilibrio dell’indebitamento rispetto al patrimonio netto, oppure quando sarebbe stato ragionevole un conferimento. Per questo conta la situazione della società alla data in cui il finanziamento è stato concesso, non solo quella della cessione. Nell’esempio, il rimborso dei 30.000 euro eseguito alla cessione è esposto a questo rischio solo se ricorreva una di queste condizioni e se la procedura si apre nei termini indicati.
Il patto vincola i soci e non i creditori (art. 1372, secondo comma, c.c.): la clausola che prevede il rimborso alla cessione regola il rapporto tra soci, ma non sottrae il pagamento all’art. 164 CCII. Gli aspetti civilistici e contabili sono nella guida al finanziamento soci.
Credito ceduto a sconto e poi rinunciato dal cessionario
Se il terzo acquista il credito a un prezzo inferiore al nominale e poi vi rinuncia, per la società la rinuncia genera una sopravvenienza attiva per la parte che eccede il valore fiscalmente riconosciuto del credito. È il caso in cui la rinuncia smette di essere neutra.
L’art. 88, comma 4-bis, TUIR considera sopravvenienza attiva la rinuncia dei soci ai crediti per la parte che eccede il relativo valore fiscale. Il socio comunica il valore alla partecipata con dichiarazione sostitutiva di atto notorio e, in mancanza di comunicazione, il valore è assunto pari a zero. La risoluzione n. 124/E del 13 ottobre 2017 distingue le rinunce a crediti sorti in capo al socio da quelle precedute dall’acquisto del credito: in entrambi i casi è apporto solo la parte corrispondente al valore fiscalmente riconosciuto, e l’eccedenza è sopravvenienza imponibile. Nel caso esaminato, relativo a crediti per trattamento di fine mandato dovuti a persone fisiche non imprenditori, l’Agenzia ha ritenuto che valore fiscale e nominale coincidano e che la comunicazione al debitore non sia necessaria.
Sugli interessi la Cassazione (12 giugno 2023, n. 16595) si è occupata di un credito acquistato da una società controllante e poi rinunciato: la rinuncia di un credito con valore fiscale pari a zero non incrementa il costo della partecipazione e comporta la tassazione integrale della sopravvenienza in capo alla partecipata. L’Agenzia, nella risposta n. 182/2025, ha invece ritenuto che per i crediti di persone fisiche non imprenditori il valore fiscale coincida con il nominale e ha mantenuto l’incasso giuridico, con ritenuta del 26%, sui dividendi rinunciati; ha distinto il caso della Cassazione proprio perché il credito era stato acquistato prima della rinuncia. Il regime generale è nella guida alla rinuncia ai crediti dei soci.
Origine del credito
Valore fiscale
Effetto sulla società
Credito acquistato a prezzo inferiore al nominale
Valore fiscalmente riconosciuto, che può essere inferiore al nominale
Sopravvenienza per la parte che eccede quel valore (art. 88, c. 4-bis, TUIR)
Credito di persona fisica non imprenditore, secondo l’Agenzia
Coincide con il nominale
Nessuna sopravvenienza; per redditi tassati per cassa come TFM e dividendi l’Agenzia applica l’incasso giuridico con ritenuta (ris. n. 124/E/2017; ris. n. 182/2025)
Credito per interessi, secondo la Cassazione
Zero
Sopravvenienza integrale, nessun aumento del costo della partecipazione e nessuna ritenuta (Cass. n. 16595/2023)
Valore fiscale non comunicato dal socio tenuto a farlo
Assunto pari a zero
Sopravvenienza integrale (art. 88, c. 4-bis, TUIR)
Un esempio illustrativo: il credito di 30.000 euro è ceduto a una società cessionaria per 10.000 euro, e si ipotizza che il valore fiscalmente riconosciuto sia pari al prezzo pagato. Se la cessionaria rinuncia al credito, 10.000 euro sono apporto e aumentano il costo della partecipazione, mentre la sopravvenienza imponibile per la partecipata è di 20.000 euro (30.000 meno 10.000).
Quando la clausola di uscita è valida e cosa prevedere nel patto
La clausola che riconosce al socio uscente solo la restituzione del finanziamento deve essere valutata sul divieto di patto leonino dell’art. 2265 c.c. e sulla meritevolezza del suo scopo, non sulla sola convenienza economica. Sul piano fiscale conviene redigere il patto in modo che prezzo, finanziamento e adesione del cessionario restino distinti.
Il parametro della Cassazione sul patto leonino
L’art. 2265 c.c. dichiara nullo il patto con cui uno o più soci sono esclusi da ogni partecipazione agli utili o alle perdite. La Cassazione (22 ottobre 2024, n. 27283) ha ritenuto che il patto sia leonino solo se l’esclusione è totale e costante, e ha giudicato valido e meritevole di tutela il patto parasociale che, attraverso un’opzione put, garantisce ai soci la remunerazione della partecipazione a un prezzo predeterminato, valutando la meritevolezza nel nesso con l’operazione complessiva.
Analogo il criterio della causa concreta già applicato dalla Corte nel 2018 (4 luglio 2018, n. 17498). La clausola del caso non è un’opzione put e queste pronunce non l’hanno esaminata; riguardano inoltre partecipazioni azionarie, quindi per le quote di SRL il parametro deve essere trasposto con cautela. Il giudizio dipende dalla causa concreta del patto e dal suo nesso con l’operazione complessiva.
Cosa prevedere nel patto
Gli aspetti da prevedere nel patto possono essere, ad esempio:
Adesione del cessionario. Il patto non vincola il terzo (art. 1372, secondo comma, c.c.), e chi promette il fatto del terzo è tenuto a indennizzare l’altro contraente se il terzo rifiuta di obbligarsi (art. 1381 c.c.): può essere utile subordinare la cessione alla sottoscrizione del patto da parte del cessionario.
Prezzo nell’atto. Indicare il prezzo effettivamente pattuito, perché la plusvalenza si calcola su quello (art. 68, comma 6, TUIR).
Rinuncia al credito. Se il patto la prevede, stabilire chi comunica il valore fiscale con dichiarazione sostitutiva di atto notorio: in mancanza il valore è assunto pari a zero (art. 88, comma 4-bis, TUIR). Per crediti di trattamento di fine mandato dovuti a persone fisiche non imprenditori, la risoluzione n. 124/E del 2017 ha ritenuto la comunicazione non necessaria.
Tempi del rimborso. Valutare la situazione della società alla data del rimborso, per i limiti dell’art. 164 CCII.
Patto parasociale e cessione di quote: verifica il caso prima di firmare
Il prezzo indicato nell’atto e il modo in cui viene eseguito il patto (rimborso, cessione del credito o rinuncia) cambiano gli effetti fiscali per cedente, società e cessionario. Una valutazione del caso concreto, prima della firma, serve a individuare i punti da correggere.
Un prezzo simbolico nell’atto di cessione può essere contestato?
Può esserlo, se il prezzo è molto lontano dal valore della quota. La Cassazione (n. 16366/2020) ha applicato il valore normale al posto dei corrispettivi pattuiti, riconoscendo che non esiste una presunzione legale di conformità tra valore normale e corrispettivo percepito. Patto e perizia aiutano a documentare le ragioni del prezzo.
Il rimborso del finanziamento eseguito alla cessione può essere privo di effetto?
Può esserlo, se la società entra in una procedura concorsuale poco dopo. L’art. 164, comma 2, CCII rende privi di effetto verso i creditori i rimborsi dei finanziamenti dei soci eseguiti dopo il deposito della domanda di apertura o nell’anno anteriore, con richiamo all’art. 2467, comma 2, c.c. Il patto non modifica questo esito.
Il credito ceduto a sconto e poi rinunciato dal cessionario ha effetti fiscali per la società?
Può generare una sopravvenienza attiva per la parte che eccede il valore fiscale del credito (art. 88, comma 4-bis, TUIR). Per i crediti acquistati la risoluzione n. 124/E/2017 considera apporto solo la parte pari al valore fiscalmente riconosciuto, e l’eccedenza è sopravvenienza imponibile. L’effetto dipende dal prezzo pagato e dal valore fiscale del credito.
La rinuncia al finanziamento aumenta il costo fiscale della quota?
Sì, nei limiti del valore fiscale del credito rinunciato. Per crediti dovuti a persone fisiche non imprenditori l’Agenzia ha ritenuto che coincida con il nominale (risoluzione n. 124/E/2017). Se il credito ha valore fiscale zero, la rinuncia non incrementa il costo (Cass. n. 16595/2023).
Serve comunicare alla società il valore fiscale del credito rinunciato?
Dipende dal creditore. L’art. 88, comma 4-bis, TUIR prevede che il socio comunichi il valore fiscale con dichiarazione sostitutiva di atto notorio, altrimenti è assunto pari a zero. Per crediti dovuti a persone fisiche non imprenditori (nel caso esaminato, il trattamento di fine mandato) la risoluzione n. 124/E/2017 ha ritenuto la comunicazione non necessaria.
Fonti e riferimenti
Codice civile (R.D. 16 marzo 1942, n. 262): art. 1372, secondo comma; art. 1381; art. 2265; art. 2467, secondo comma.
Codice della crisi d’impresa e dell’insolvenza (D.Lgs. 12 gennaio 2019, n. 14): art. 164, comma 2.
TUIR (D.P.R. 22 dicembre 1986, n. 917): art. 44, comma 1, lett. a); art. 67, comma 1, lett. c-quinquies); art. 68, commi 6 e 9; art. 88, comma 4-bis.
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.